Налоговый долг уменьшила экспертиза. Почему суд всё равно отказал компании?
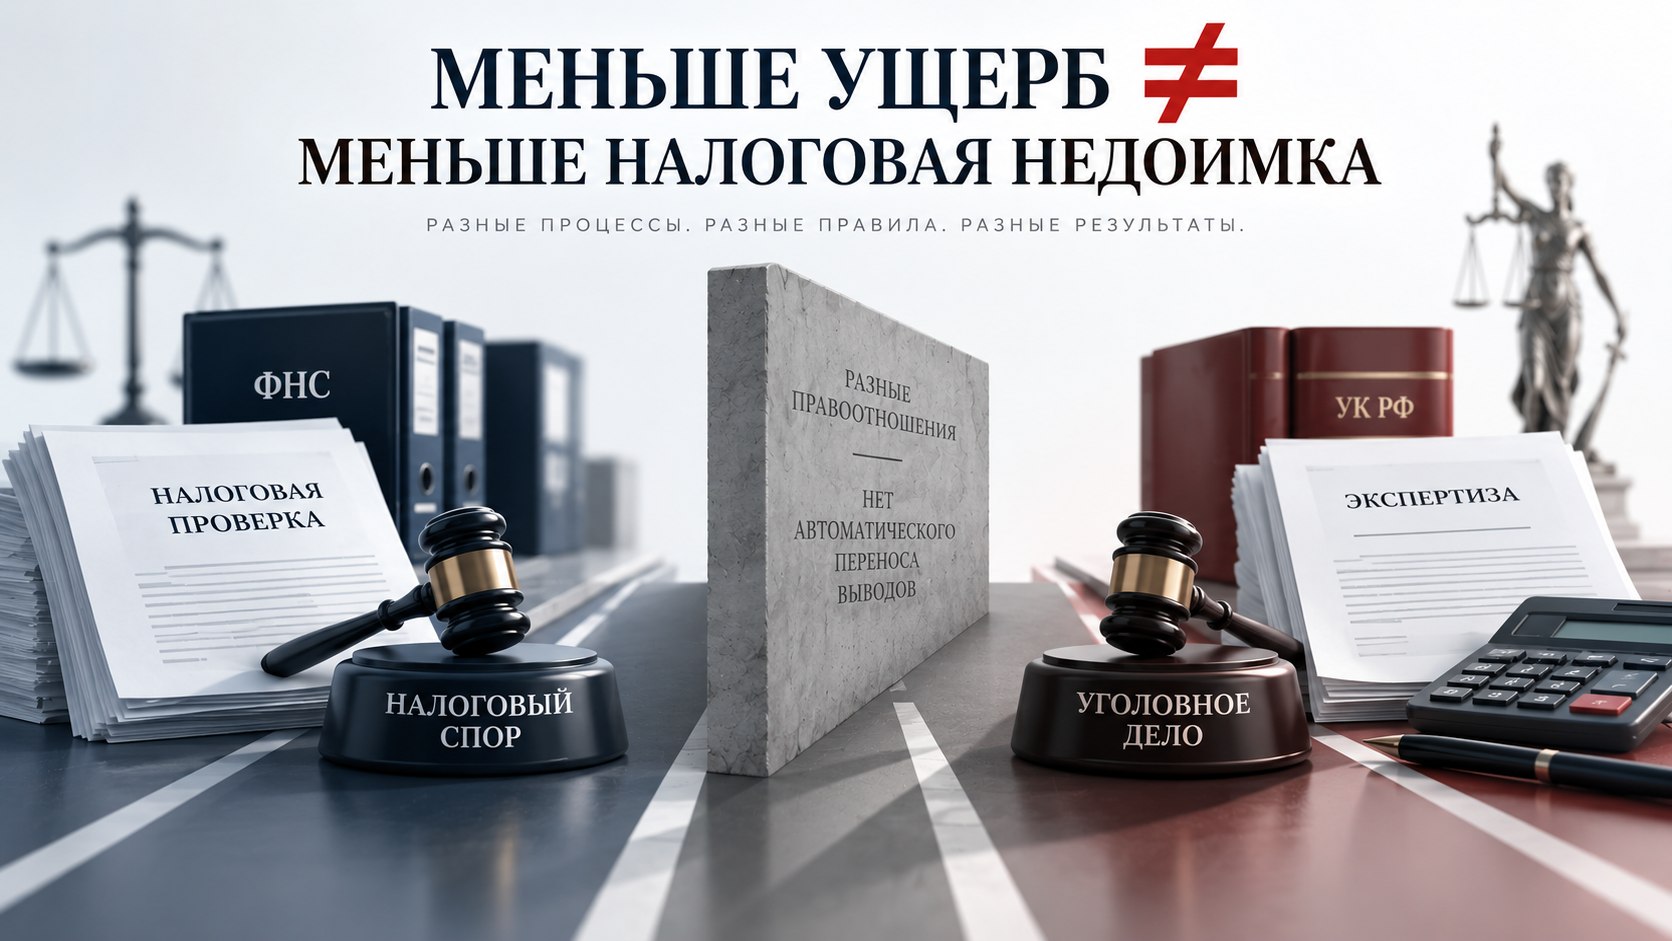
Можно доказать в уголовном деле, что ущерб бюджету значительно меньше, чем насчитала ФНС, — и всё равно не получить пересмотр налогового спора.
Именно такой подход подтвердил Арбитражный суд Московского округа в двух постановлениях от 25 августа 2026 года. Причём речь идёт не о символических суммах. В одном деле первоначальная недоимка составляла почти 56 млн рублей, а экспертиза по уголовному делу снизила её до 37,36 млн рублей.
Постановление АС Московского округа от 25.08.2026 по делу № А41-46979/2024
В другом налоговая доначислила компании более 417 млн рублей налогов, а в уголовном деле фигурировала иная сумма ущерба — 369 млн рублей. Но суд решил, что этого недостаточно для пересмотра налогового дела.
Постановление АС Московского округа от 25.08.2026 по делу № А40-182427/2024
Уголовное дело не отменяет налоговые доначисления
Главная ошибка налогоплательщика в подобных ситуациях — воспринимать налоговое и уголовное дело как два параллельных процесса об одном и том же. Фактически это разные правоотношения. В деле ООО «ДЭКС» суд прямо указал: в уголовном деле речь идёт об ответственности конкретного должностного лица, а в налоговом споре субъектом ответственности является само юридическое лицо. Поэтому один и тот же эпизод хозяйственной деятельности может получить разную юридическую оценку.
Почему экспертиза из уголовного дела не сработала
В деле «ДЭКС» налоговый спор уже прошёл три судебные инстанции. Изначально ФНС определила недоимку в размере 55 946 722 руб. Затем в рамках уголовного дела была проведена судебная экспертиза. Она дала другой расчёт — 37 364 401 руб., то есть примерно на 33,2% меньше. Одновременно был пересчитан штраф. Казалось бы, вот оно — новое доказательство. Компания попыталась использовать его для пересмотра вступившего в силу судебного акта по вновь открывшимся обстоятельствам. Но суды отказали.
Причина принципиальная: эксперт в уголовном деле не проводил налоговую проверку и не решал вопросы права, в том числе не оценивал соблюдение требований статьи 54.1 НК РФ. Поэтому заключение эксперта не может заменить решение налогового органа и судебную оценку этого решения.
А если директор в уголовном деле возместил ущерб?
Вот здесь второй кейс ещё интереснее.
В деле ООО «ГрэйтСтрой» налоговая доначислила:
НДС — 301 171 846 руб.;
налог на прибыль — 100 628 263 руб.;
НДФЛ — 16 123 992 руб.;
плюс пени;
первоначальный штраф — более 124 млн рублей, который после учёта смягчающих обстоятельств был снижен до 3,98 млн рублей.
Налоговый спор компания проиграла. После этого в рамках уголовного дела появились новые материалы:
экспертизы;
постановление следователя;
судебный акт об освобождении директора от уголовной ответственности;
данные о полном возмещении ущерба — 369 010 527 рублей.
Компания попыталась использовать эти материалы для пересмотра налогового дела. Снова отказ.
Возмещение ущерба ≠ отмена налоговой недоимки
Это, пожалуй, главный практический вывод из второго постановления. Суд специально разграничил налоговое обязательство и обязательство по возмещению вреда. Это не одно и то же. Сумма ущерба, установленная в уголовном производстве, не становится автоматически новой суммой налоговой недоимки. Суд сослался в том числе на правовые позиции Конституционного Суда РФ о необходимости разграничивать собственно налоговые обязательства и обязательства по возмещению вреда, возникшие вследствие преступления. Иными словами: директор мог возместить бюджету определённую сумму ущерба в уголовном деле, но это само по себе не означает, что налоговое решение компании стало незаконным.
Что с преюдицией?
Здесь тоже есть важный нюанс.
В деле «ГрэйтСтрой» суд прямо указал: размер ущерба, установленный в уголовном производстве, не является преюдициальным для налогового спора. То есть нельзя сказать: «В уголовном деле установили 369 млн рублей — значит, ФНС должна была начислить именно 369 млн». Налоговый спор рассматривается с точки зрения налогового законодательства, а уголовное дело — в рамках иных правоотношений и задач судопроизводства.
Почему статья 311 АПК РФ здесь не помогает
Пересмотр вступившего в силу судебного акта — это не возможность провести налоговый спор заново, если позднее появилась более удобная экспертиза. Статья 311 АПК РФ предусматривает специальные основания для пересмотра. И вот здесь налогоплательщики часто совершают стратегическую ошибку. Они говорят: «Это доказательство появилось после решения суда, следовательно, это новое обстоятельство». Но появление нового документа и наличие нового обстоятельства — не одно и то же. В обоих делах суды исходили из того, что представленные материалы уголовного производства не опровергают установленные при налоговой проверке нарушения и не опровергают расчёты налогового органа.
Что особенно опасно для бизнеса
Представим ситуацию.
ФНС проводит выездную проверку. По результатам:
устанавливает нарушения;
применяет нормы НК РФ;
рассчитывает недоимку;
начисляет пени и штраф;
налогоплательщик проигрывает спор в суде.
После этого в уголовном деле появляется экспертиза, которая считает налоги иначе. Это ещё не означает, что налоговый спор можно открыть заново. Более того, если налоговый спор уже прошёл судебные инстанции, пространство для манёвра становится значительно уже.
Практический вывод
Эти дела показывают одну важную вещь: защиту по уголовному и налоговому делу нельзя строить изолированно друг от друга. Если уголовное дело развивается параллельно с налоговым спором, необходимо заранее анализировать:
какие обстоятельства устанавливаются в каждом производстве;
какие документы и экспертизы используются;
какие выводы эксперта относятся к фактам, а какие фактически затрагивают вопросы права;
каким образом результаты уголовного дела могут повлиять на налоговую позицию;
когда и в каком процессе нужно заявлять соответствующие доказательства.
Попытка «достать» нужную экспертизу уже после проигрыша налогового спора может оказаться бесполезной.
В обоих постановлениях от 25 августа 2026 года Московский округ фактически провёл одну линию: уголовное производство не является запасным способом пересмотра налогового спора. В деле «ДЭКС» суд отказал в пересмотре, несмотря на экспертизу, уменьшившую расчёт недоимки с 55,9 до 37,36 млн рублей. В деле «ГрэйтСтрой» суд отказал в пересмотре, несмотря на результаты уголовного расследования, экспертизы и полное возмещение руководителем суммы ущерба в размере 369 млн рублей. Оба судебных акта оставлены без изменения.
Поэтому при одновременном наличии налоговой проверки и уголовного дела вопрос нужно решать до того, как налоговый спор будет окончательно проигран.
