Экстерриториальная налоговая проверка. Что нужно знать бизнесу?
В последнее время ко мне всё чаще обращаются предприниматели, которые столкнулись с одной и той же проблемой: местная налоговая инспекция вызывает их для объяснений по взаимоотношениям с техническими компаниями и площадками, фактически подталкивает к добровольному уточнению налоговых обязательств по НДС, а иногда и по налогу на прибыль.
Предприниматель опасается выездной налоговой проверки, соглашается с предложенной суммой и платит, рассчитывая закрыть вопрос.
Но затем приходит новое требование или уведомление — уже из налогового органа другого региона. По прежним операциям, но с дополнительными контрагентами.
В чём проблема? Уплата согласованной с местной инспекцией суммы не гарантирует, что остальные налоговые претензии исчезнут.
Почему налоговые претензии приходят из других регионов
Экстерриториальный налоговый контроль позволяет уполномоченным налоговым органам проводить предусмотренные законом контрольные мероприятия за пределами региона регистрации налогоплательщика.
Например, компания зарегистрирована в Москве, а её деятельность анализирует инспекция другого субъекта РФ. В дальнейшем эта работа может привести к назначению выездной налоговой проверки.
Пункт 2 статьи 89 НК РФ предусматривает возможность проведения выездной налоговой проверки уполномоченным налоговым органом, не являющимся инспекцией по месту нахождения налогоплательщика. С 2026 года предусмотрена также возможность проведения камеральных проверок уполномоченными налоговыми органами в соответствии со статьёй 88 НК РФ.
Показательно постановление Арбитражного суда Уральского округа от 17.06.2026 по делу № А50-29029/2024. Судебный акт подтверждает, что сама по себе проверка налогоплательщика инспекцией из другого региона не является основанием для признания её незаконной.
Моё профессиональное мнение
Не нужно покупать спокойствие ценой признания налоговых претензий.
Я регулярно вижу, как страх перед выездной налоговой проверкой заставляет предпринимателей соглашаться на доначисления ещё до того, как они разобрались в обоснованности претензий.
Налогоплательщик платит, потому что хочет, чтобы его оставили в покое. Но у такой тактики есть серьёзный недостаток: она не решает проблему в целом.
Другой налоговый орган может продолжить анализ деятельности компании, поставить вопросы по новым контрагентам и предъявить претензии по другим периодам. В результате бизнес несёт расходы, но не получает гарантии прекращения мероприятий налогового контроля.
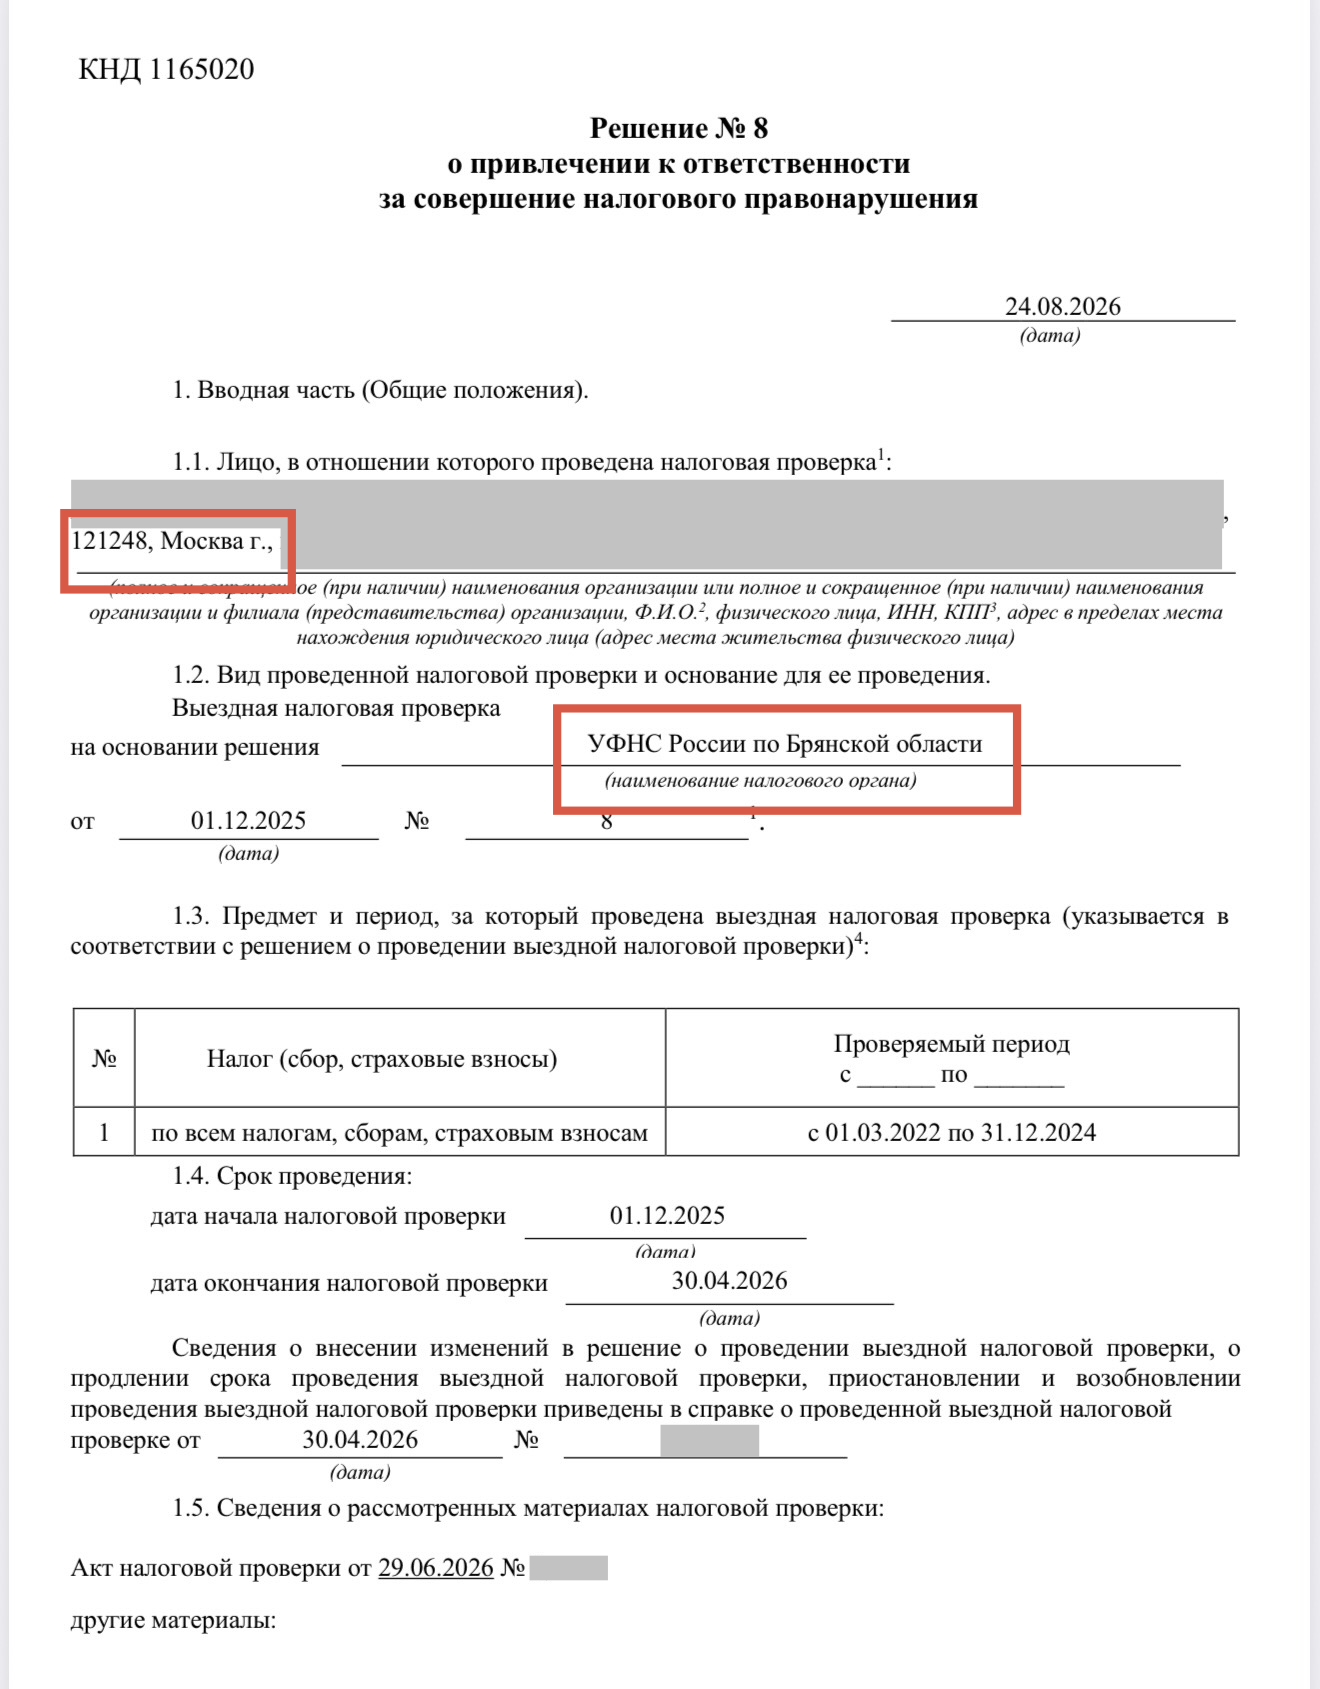
В моей практике был случай, когда московская компания прошла выездную проверку налогового органа Брянской области. Сумма доначислений составила 300 млн рублей. Руководство недостаточно серьёзно относилось к предшествующим сигналам налогового контроля, а после вступления решения в силу ситуация стала значительно сложнее. Возник вопрос о направлении материалов в Следственный комитет для решения вопроса о наличии оснований для возбуждения уголовного дела.
Вывод
Когда налоговая предъявляет претензии, их необходимо проверять и оспаривать по существу, а не соглашаться с ними только из страха перед проверкой.
Если операции реальны, документы подтверждают исполнение договоров, а выводы инспекции не соответствуют фактическим обстоятельствам, у налогоплательщика есть основания отстаивать свою позицию. При этом защита должна строиться на доказательствах, а не на одних лишь заявлениях о невиновности.
Что делать, если вас уже вызывают в налоговую
— Проверить основания претензий по каждому контрагенту и налоговому периоду.
— Оценить риски по НДС и налогу на прибыль отдельно.
— Собрать документы, подтверждающие реальность операций и исполнение договоров.
— Подготовить аргументированную позицию до подачи уточнённых деклараций и уплаты спорных сумм.
— Проверить полномочия инспекции и заранее оценить вероятность назначения выездной проверки.
Не стоит рассчитывать, что уплата денег по договорённости с одной инспекцией автоматически защитит от претензий других налоговых органов.
Если ФНС уже интересуется вашими контрагентами и налоговыми обязательствами, важно своевременно выстроить стратегию защиты. В таких ситуациях сопровождение налогового адвоката необходимо не только для ответа на требования, но и для оценки перспектив спора до того, как он приведёт к крупным доначислениям.
Столкнувшись с подобной ситуацией, обращайтесь за консультацией для анализа претензий налогового органа и определения дальнейшей тактики защиты.